MJA
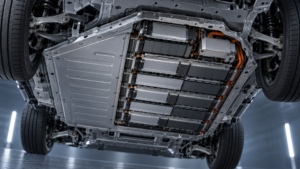 85%.
Essa é a fatia da capacidade mundial de fabricação de baterias que os fabricantes chineses controlavam em 2024. Não é participação de mercado, não é venda — é a fábrica inteira. 80% da produção de células. Mais de 90% dos materiais de ânodo. E na química mais barata e mais vendida do planeta — o LFP (lítio, ferro, fosfato) — mais de 98% das células e dos materiais de cátodo saem de fábricas chinesas.
A CATL sozinha instalou mais bateria em carro elétrico do que qualquer outra empresa do planeta. A BYD vem em segundo lugar. Juntas, essas duas empresas somam mais da metade de tudo que circula com motor elétrico. Mas sabe o que ninguém dentro da CATL ou da BYD vai admitir em público? A tecnologia que fez essas empresas dominarem o jogo atual pode não ser a tecnologia que vai definir o próximo.
Toyota, QuantumScape, Samsung SDI, SK On — todas estão correndo atrás de uma arquitetura completamente diferente. Uma que promete resolver o que o eletrólito líquido nunca resolveu. A pergunta não é se a bateria vai mudar de novo. A pergunta é quando ela mudar, quem vai estar pronto — e quem vai ficar com fábrica obsoleta nas mãos.
Três questões vão guiar esta análise. Como exatamente os fabricantes chineses construíram esse domínio? O que precisa acontecer na prática para que essa liderança seja de fato ameaçada? E o que acontece com quem apostar na tecnologia errada, no momento errado?
Os números por trás do domínio
Em 2024, a capacidade mundial de fabricação de baterias chegou a 3 TWh. Desse total, 85% estava em território ou sob controle de fabricantes chineses — quase três vezes a demanda real do planeta naquele ano. Capacidade não é produção, mas o tamanho da vantagem estrutural é evidente mesmo assim.
A CATL instalou 339,3 GWh em veículos elétricos no mundo em 2024: 37,9% de tudo que foi instalado. A BYD ficou em segundo com 153,7 GWh — 17,2% do mercado. Juntas, as duas somam 55,1% do mercado mundial. Em 2025, a CATL reportou 772 GWh de capacidade, receita de 423,7 bilhões de yuans e lucro líquido de 72,2 bilhões, com 39,2% do mercado mundial de baterias de potência.
Esses números não vieram de sorte, nem apenas de reserva mineral. O Brasil, por exemplo, tem lítio, grafite e manganês em quantidades relevantes e ainda assim está completamente fora dessa disputa. Porque a vantagem real está em outro lugar: no refino de materiais, nos equipamentos de fabricação, na escala industrial, no rendimento das linhas e na integração do pack ao veículo. Um sistema inteiro construído ao longo de mais de uma década — impossível de replicar apenas por ter o mineral no subsolo.
Figura 1 — Participação no mercado de instalações veiculares em 2024
* Inclui Samsung SDI, SK On, CALB, Gotion, Panasonic e outros. LG Energy Solution: 96,3 GWh instalados (3ª colocada mundial). Total estimado do mercado veicular em 2024: ~895 GWh.
O LFP: como o mercado seleciona um vencedor
O domínio chinês não é acidental — ele se construiu ao redor de uma escolha de química específica. Em 2020, o LFP correspondia a menos de 10% do mercado mundial de veículos elétricos. Em 2023 já era 40%. Em 2025 passou de 55% das instalações globais em veículos e mais de 90% em sistemas estacionários de armazenagem de energia.
Por quê? Não porque o LFP seja a química com maior densidade energética — não é. Ele perde para o NMC (níquel, manganês, cobalto) nesse critério. Mas venceu nos três fatores que pesam mais para o mercado de massa: custo, segurança térmica e vida útil. Em 2025, um pack LFP custava menos de 40% do custo por kWh de um pack NMC. E enquanto o preço do LFP caiu mais de 15% naquele ano, o NMC recuou menos de 5%.
A BYD foi além da vantagem de química. A arquitetura Blade reorganiza a célula dentro do pack, eliminando componentes intermediários e entregando mais de 50% de ganho no aproveitamento do espaço em relação a um pack LFP convencional. E a tecnologia CTB (Cell-to-Body) integra o pack diretamente à estrutura do veículo. Isso é inovação de engenharia dentro de uma química vencedora — não uma nova tecnologia, mas uma otimização radical da que já existe e já está padronizada.
Figura 2 — Adoção do LFP em veículos elétricos (participação global)
Em sistemas estacionários de armazenagem de energia, a participação do LFP supera 90% em 2025. A ascensão de <10% para mais de 55% em veículos aconteceu em cinco anos.
O framework do design dominante
Para entender o que está em jogo aqui — além dos números de GWh instalados —, é preciso um conceito da teoria de inovação chamado design dominante, formalizado por William Abernathy e James Utterback no livro Mastering the Dynamics of Innovation. É a obra que estruturou como a indústria enxerga ciclos de inovação até hoje.
Em toda batalha tecnológica, existe uma primeira fase em que várias soluções diferentes competem entre si. Depois vem uma fase de seleção, onde o mercado começa a convergir para uma delas. Então chega a fase de padronização: uma tecnologia se torna o design dominante. A partir desse momento, a disputa muda de eixo completamente. Não se discute mais qual tecnologia é a melhor — sim quem produz essa tecnologia vencedora mais barato, mais rápido, em maior escala.
Pense no layout QWERTY do teclado: não é o mais eficiente já criado, mas quando bilhões de pessoas foram treinadas nele e bilhões de unidades foram fabricadas, o custo de trocar passou a ser maior que o benefício — até que algo radicalmente diferente apareça e justifique a mudança.
Figura 3 — As três fases do design dominante (Abernathy & Utterback)
O LFP está na Fase 3 em baterias veiculares de massa. Entrar nessa disputa hoje significa competir contra um ecossistema inteiro que amadureceu — não apenas contra uma empresa.
Foi exatamente isso que aconteceu com o LFP. Entre 2010 e 2023, o custo das baterias de íon de lítio caiu cerca de 90%. O LFP ganhou terreno não pela densidade energética, mas porque venceu em custo, segurança térmica e vida útil. Foi seleção de mercado, não superioridade técnica.
E quando o design dominante se forma, ele cria uma inércia sistêmica gigantesca. Linhas de produção inteiras, fornecedores, equipamentos, protocolos de certificação — tudo se calibra em torno da tecnologia vencedora. Entrar na disputa agora não significa competir contra uma empresa, mas contra um ecossistema inteiro que amadureceu ao longo de uma década. Isso explica por que a liderança em LFP dos fabricantes chineses é bem mais difícil de reverter do que parece à primeira vista.
Os desafiantes: o que o estado sólido promete — e o que ainda precisa provar
A Toyota tem o maior portfólio de patentes em baterias de estado sólido do setor. Formalizou parceria com a Idemitsu para eletrólito à base de sulfeto e com a Sumitomo Metal Mining para cátodos mais duráveis. O governo japonês, via Ministério da Economia, Comércio e Indústria, já certificou os planos de pesquisa e produção da empresa. Meta declarada: comercialização entre 2027 e 2028, com recarga de 10% a 80% em até 10 minutos.
A QuantumScape entregou amostras Alpha 2 no início de 2024, amostras B0 em baixo volume em 2025 e amostras B1 — com novo processo de fabricação — no terceiro semestre de 2025. Em fevereiro de 2026 inaugurou a linha piloto batizada de Eagle Line, com licença firmada junto à PowerCO do grupo Volkswagen. As fontes variam entre 40 e 85 GWh de capacidade licenciada — mas capacidade licenciada não é fábrica operando e fornecendo.
A Samsung SDI ampliou o fornecimento de amostras para cinco clientes, mantém linha piloto e projeta produção em massa em 2027, com densidade declarada de 900 Wh/L. A SK On, em parceria com a Solid Power, inaugurou planta piloto em Dijon em setembro de 2025, com comercialização prevista para 2029. A LG Energy Solution — terceira colocada mundial com 96,3 GWh instalados em 2024, mas perdendo participação — aposta na tecnologia atual (células cilíndricas série 46) e coloca o estado sólido apenas para 2029.
E há uma correção importante sobre a Tesla, porque a narrativa popular erra nesse ponto: a célula 4680 não é uma bateria de estado sólido. É uma célula de íon de lítio convencional com eletrólito líquido, com inovação no formato e no processo de fabricação — ânodo seco, possivelmente cátodo seco no futuro. É inovação real, mas na manufatura da tecnologia atual, não na próxima geração.
Tabela 1 — Status dos principais programas de baterias de estado sólido (posição em 2025–2026)
| Empresa | Eletrólito | Status atual | Meta | Parceiro / Destaque |
|---|---|---|---|---|
| Toyota | Sulfeto (Idemitsu) | Planos certificados pelo METI (Japão) | 2027–2028 | Recarga 10–80% em até 10 min (declarado) |
| QuantumScape | Óxido (camada fina) | Amostras B1 + Eagle Line inaugurada (fev/2026) | Próximos anos | PowerCO/VW — 40–85 GWh licenciados (não é produção) |
| Samsung SDI | N/D | Amostras para 5 clientes + linha piloto | 2027 | Densidade declarada: 900 Wh/L |
| SK On | Sulfeto | Planta piloto Dijon (set/2025) | 2029 | Parceria com Solid Power |
| LG Energy Solution | — | Foco atual em células cilíndricas série 46 | 2029 | 3ª colocada mundial em 2024 — perdendo participação |
Note o padrão que se repete: todas essas datas são metas corporativas anunciadas, não produtos vendidos. Na classificação técnica mais rigorosa, todos esses programas estão em estágio de linha piloto ou pré-produção. Nenhum até agora entregou fabricação automotiva de massa em estado sólido. Números reais contra promessas. Essa é a simetria que muitos analistas preferem não colocar lado a lado.
As 7 barreiras que o estado sólido ainda não superou
Para que o estado sólido quebre o padrão atual, sete condições precisam ser cumpridas ao mesmo tempo. As barreiras técnicas por trás de cada uma são reais — não apenas burocracia ou regulação.
Há ainda uma correção importante sobre a promessa de segurança. O estado sólido não elimina incêndios — isso é tecnicamente incorreto. Ele pode reduzir riscos associados ao eletrólito líquido inflamável, mas estruturas de lítio ainda podem atravessar defeitos e causar curtos-circuitos. E muitos conceitos de estado sólido exigem compressão extrema constante para manter o contato entre as camadas, o que adiciona estrutura, massa e volume ao pack completo — podendo anular boa parte do ganho de densidade que a célula prometia isoladamente.
A reação dos fabricantes chineses: o incumbente também está correndo
Seria um erro estratégico supor que CATL e BYD estão paradas assistindo. A CATL colocou o sódio-íon no centro da sua estratégia com um produto batizado Naxtra — especificações declaradas de 175 Wh/kg e mais de 10.000 ciclos de vida útil, com adoção ampliada prevista para 2026. Em paralelo, mantém pesquisa em estado sólido, sem cronograma comercial divulgado. A BYD reporta, via fontes secundárias, células piloto de estado sólido já em testes.
Isso muda o cálculo estratégico completamente. Não é uma corrida onde o incumbente fica parado esperando para ser derrubado. É uma corrida onde o incumbente também está correndo — com mais capital, mais fornecedores e maior capacidade de industrializar rapidamente qualquer avanço que apareça. Um desafiante que chegar primeiro ao estado sólido vai encontrar um adversário com musculatura industrial muito maior para replicar e escalar a nova tecnologia.
A decisão mais cara: errar o momento do ciclo
A conclusão honesta desta análise é a seguinte: os fabricantes chineses venceram de forma mensurável a batalha pelo design dominante atual. Isso é fato documentado em capacidade, produção e instalação. A próxima batalha permanece aberta — mas promessa só muda o poder de mercado quando sobrevive ao laboratório, à fábrica e à escala industrial real. E até agora isso não aconteceu.
Se o estado sólido escalar dentro do prazo mais otimista — entre 2027 e 2030 — a adoção inicial deve acontecer nos veículos premium, onde autonomia e desempenho justificam custo ainda alto. Isso seria um marco comercial real, mas não seria ainda uma transição de design dominante.
Se os prazos escorregarem para além de 2030 — como aconteceu historicamente com quase toda promessa de estado sólido nos últimos 15 anos — quem abandonou a tecnologia atual cedo demais perde anos de aprendizado industrial e de redução de custo. E a vantagem construída pelos fabricantes chineses no LFP se torna, na prática, quase insuperável.
A decisão mais cara nesse cenário não é apostar na tecnologia atual. Nem é apostar na próxima geração. A decisão mais cara é não saber com precisão em qual momento exato do ciclo cada tecnologia está — e continuar comprometendo capital numa aposta desatualizada enquanto o padrão da indústria está se movendo.
Como saber onde cada tecnologia está no ciclo antes que seja tarde
Se você toma decisões de investimento, portfólio industrial ou estratégia de cadeia de fornecimento no setor de mobilidade elétrica, a pergunta prática é: como saber com antecedência suficiente em que ponto do ciclo uma tecnologia dominante está, antes que seja tarde para redirecionar a aposta?
Existe um método para isso. Chama-se o Relógio da Disrupção — um framework que mapeia sinais de maturidade tecnológica e identifica em qual fase do ciclo de Abernathy & Utterback uma determinada tecnologia se encontra. Para quem quer testar antes de decidir se vai a fundo, ofereço material gratuito de introdução ao método, aqui.
Próximos passos
- Mapeie as tecnologias de bateria presentes na sua cadeia de fornecimento ou portfólio — identifique qual química e qual arquitetura de pack cada fornecedor usa.
- Avalie o estágio de maturidade de cada tecnologia usando o framework do design dominante: fase fluida, transição ou específica?
- Monitore marcos concretos dos desafiantes — não anúncios corporativos, mas evidências de fabricação: células qualificadas por montadora, contratos de fornecimento firmados, linhas de produção auditadas em volume.
- Calcule o custo real de trocar de tecnologia tarde demais versus o custo de trocar cedo demais — ambos têm preço, mas são assimétricos conforme a fase do ciclo em que você está.
- Acompanhe a trajetória de custo do LFP e das tecnologias adjacentes como referencial de pressão: o alvo está em movimento constante e não espera os desafiantes chegarem.
Conclusão
A bateria nunca foi apenas bateria. Quem controla o design dominante da célula controla a margem do carro inteiro — e por extensão, dita o ritmo de uma indústria com trilhões de dólares em jogo. Os fabricantes chineses construíram esse controle ao longo de mais de uma década, com investimento contínuo, integração vertical e uma escolha acertada de química no momento certo.
O estado sólido é uma promessa técnica real. As barreiras também são reais. A vantagem atual dos incumbentes é mensurável e documentada. E o alvo continua em movimento, porque o LFP segue ficando mais barato e mais eficiente enquanto os desafiantes ainda estão em fase de amostras e linhas piloto.
Saber que um design dominante pode cair não resolve o problema de quem toma decisão. O que resolve é saber exatamente em que ponto do ciclo a tecnologia da qual você depende está agora — e o que fazer antes que o padrão mude debaixo dos seus pés.
Há ainda um efeito colateral dessa corrida que quase ninguém discute: a mesma arquitetura que tornou o carro elétrico mais eficiente e barato — a integração da bateria à estrutura do veículo — criou uma falha sistêmica escondida nas apólices de seguro. Um arranhão a 20 km/h que antes seria um conserto simples pode agora ser sentença de perda total. Mas isso é tema para o próximo vídeo.
Para saber mais
- CATL e BYD Contra o Resto do Mundo: A Batalha Pela Próxima Bateria, vídeo nosso no YouTube que aprofunda o assunto deste artigo.
- Mastering the Dynamics of Innovation, de James Utterback. O livro que formalizou o conceito de design dominante e ainda é referência em estratégia tecnológica.
- O Dilema da Inovação, por Clayton Christensen. Referência essencial sobre como empresas líderes perdem para desafiantes — e quando isso é mais provável de acontecer.
- Global EV Outlook 2025 e 2026 da Agência Internacional de Energia (AIE). Fontes primárias para dados de instalação, custo e projeções de baterias.
Mais sobre inovação, desenvolvimento de produtos e as últimas tendências tecnológicas? Inscreva-se em nosso blog e fique por dentro das atualizações regulares!
Como parte do nosso compromisso com a transparência, informamos que este blog participa do Programa de Afiliados da Amazon. Isso significa que, se você fizer uma compra através dos links fornecidos aqui, podemos receber uma pequena comissão. No entanto, isso não implica em nenhum custo adicional para você. Esse é um método que nos ajuda a manter o blog em atividade e a oferecer conteúdo relevante e recomendações de qualidade. Agradecemos imensamente o seu apoio!
TGT